Minha principal conclusão do debate de domingo na Band não foi a respeito do conteúdo, porque eu não esperava conteúdo. Flávio Bolsonaro publicou um plano de governo, que eu li, e o que se vê ali não sustenta uma discussão de política pública. O que importa é o que o debate revelou sobre quem é o verdadeiro Flávio Bolsonaro. Transcrição da live de segunda-feira, 19-10-2026. Informo que usei IA para extrair os trechos da transcrição automática do Substack.
O artigo é de Monica de Bolle, PhD pela London School of Economics e diretora de estudos latino-americanos e mercados emergentes da Johns Hopkins University, publicado por Here’s a Thought | Pensando Alto no Substack, 21-10-2026.
Eis o artigo.
Minha principal conclusão do debate de domingo na Band não foi a respeito do conteúdo, porque eu não esperava conteúdo. Flávio Bolsonaro publicou um plano de governo, que eu li, e o que se vê ali não sustenta uma discussão de política pública. O que importa é o que o debate revelou sobre quem é o verdadeiro Flávio Bolsonaro.
Até aqui a narrativa era a de que Flávio seria uma versão moderada do pai. O debate mostrou o contrário. Ele é uma versão mais extremista do que Jair, sem o atributo que torna Jair tolerável para uma parte do eleitorado. Jair tem o jeito vira-lata com que o brasileiro se identifica, como já dizia Nelson Rodrigues. O filho não tem isso. Ele intimida, parte para cima, fica circulando atrás do adversário, faz caretas, faz sinais para a câmera, não deixa o público prestar atenção e trata jornalistas com desrespeito. É o tipo que compra briga na praia, para usar uma imagem carioca. Esse Flávio abusivo e truculento dificilmente será apagado da memória das pessoas, mesmo que ele aprenda a se comportar até o debate da Globo na sexta-feira.
Muita gente observou que o FB foi treinado por Pablo Marçal e que o treinamento consistiu em imitar o comportamento de Trump durante os debates. Eu assisti a todos os debates de Trump em 2016 e em 2024, e conheço a tática. O que faltou a Flávio é o que Trump tem e Marçal não entendeu: Trump é um showman, entretém, era engraçado em 2016, quando ninguém o levava a sério, e sabia disso. Milei e Bukele também sabem entreter, cada um à sua maneira. O trio Trump, Milei, Bukele entende a importância de dar um toque de leveza à truculência. Flávio não entendeu isso no último domingo. O ambiente que ele trouxe consigo — e que eu não acredito que saiba disfarçar — é o clima pesado e tóxico do bolsonarismo.
Repulsa
Uma pessoa me disse hoje que o debate não muda nada, porque ninguém discutiu proposta e não havia em que pensar. Eu respondi que a pergunta certa não é o que as pessoas pensaram, e sim o que sentiram. Nós somos seres pensantes, mas, antes disso, somos seres sentientes, e o que pensamos se elabora a partir do que sentimos no corpo. Perguntei a duas pessoas o que sentiram ao assistir ao debate e, depois, a outras. Todas responderam o mesmo: náusea, enjoo, nojo. O nome disso é repulsa.
Repulsa é um sentimento básico, de sobrevivência. É um sinal de perigo. A náusea é um instinto de expulsão: a pessoa quer botar aquilo para fora ou se afastar. É diferente da raiva e da indignação, que atraem e engajam. A repulsa afasta. Trump, Milei, Bukele e o próprio Jair conseguem escapar da repulsa porque têm outras características que a compensam. Flávio não escapa. Eu senti isso assistindo ao debate: depois que vi que Lula não perderia a cabeça, passei a prestar menos atenção no que era dito e mais no comportamento dos candidatos e na minha reação a eles, e a repulsa foi tão grande que me deu vontade de me afastar da televisão.
Para quem Flávio falou no domingo? Pense em três conjuntos. Há os fanáticos bolsonaristas, há os fanáticos antipetistas, e há os antipetistas que não são fanáticos. Os dois primeiros se sobrepõem em parte e cabem em um conjunto maior, o dos fanáticos. O terceiro fica fora desse conjunto. Todo bolsonarista é fanático, mas nem todo antipetista é. Flávio falou para os de dentro do grupo de fanáticos. Não falou para os antipetistas não fanáticos, e são eles que conseguem olhar para ele e sentir repulsa. Uma parte dessas pessoas votou nele no primeiro turno por impulso, na reta final. A pergunta é se, depois de domingo, elas voltam a votar nele. Eu não tenho certeza. Quem sente repulsa e não é fanático tende a ficar em casa ou até a mudar o voto.
Isso tem uma implicação para as pesquisas que vale a pena explicar com cuidado. A amostragem não é o problema. É estatisticamente possível desenhar uma amostra representativa da população brasileira com 2 mil pessoas, e os institutos fazem isso. O que sai da amostra são os dados brutos: quem vota em quem. Para transformar dados brutos em um cenário, o instituto precisa parametrizar esses dados com base em observações de eleições passadas, e o parâmetro mais importante é a abstenção, isto é, quais grupos tipicamente deixam de votar.
O ponto é este: o parâmetro vem do passado e não capta o que está acontecendo no presente. Se uma parte dos eleitores de Flávio do primeiro turno decidir não votar no segundo turno por repulsa, nenhuma pesquisa vai captar esse movimento, nem o Datafolha nem a Quaest, que são os melhores institutos, e muito menos os outros. Esse comportamento não ocorreu em nenhuma eleição anterior. E a margem de erro publicada só vale para as premissas da pesquisa; se o parâmetro de abstenção mudar, a margem de erro real deixa de ser de dois pontos e passa a ser muito maior.
Foi o que aconteceu nos Estados Unidos em 2016. As pesquisas acertaram o voto popular, que foi de Hillary Clinton. O que elas não captaram foi a mudança de comportamento nos estados republicanos onde Trump tinha vantagem: republicanos que tipicamente se abstinham foram votar naquele ano, e as pesquisas estavam parametrizadas pelo comportamento anterior deles. Não é que as pesquisas não sirvam. Servem, desde que se saiba que o comportamento implícito nelas está parametrizado pelo passado.
Não estou dizendo que haverá virada. Não sei. Também deve haver mais abstenção do lado de Lula, e não tenho como medir qual lado perde mais. O que posso dizer é que há uma razão objetiva para desconfiar das pesquisas desta reta final: Flávio não é um candidato normal, era um desconhecido para a maioria do eleitorado, e a sabatina do Jornal Nacional não bastou para revelar o que o debate revelou. Se a repulsa que muitos de nós sentimos chegou também a quem viu apenas os cortes nas redes, o resultado de 25 de outubro poderá ser diferente do que as pesquisas apontam. Neste momento não estou desesperançada. Mas isso é intuição, não dado.
Sobre Lula: minha maior preocupação era como ele lidaria com uma pessoa assim, porque é de enlouquecer qualquer um. Um Lula de sessenta ou setenta anos provavelmente teria perdido a cabeça. Aos 81, ele ficou perdido no início; depois, se reencontrou e navegou pela situação sem perder a compostura, com algumas boas invertidas. Não há debate com extremista. Quando um não quer, dois não debatem. Por isso acho bobagem a crítica, que o jornal O Globo registrou, de que o desempenho dele ampliou as cobranças sobre a comunicação da campanha. Não havia como engajar quem estava ali para fazer baderna. E não espero nada diferente do debate da Globo na sexta-feira. As emissoras brasileiras não aprenderam com duas temporadas de Trump nos Estados Unidos: o formato da Band, com blocos de confronto direto, serve exatamente ao candidato que só quer produzir cortes para as redes sociais. Além disso, a verificação em tempo real das falas precisa fazer parte da estrutura do debate. As emissoras norte-americanas entenderam isso com as duas candidaturas do Trump.
O congelamento de dívidas é estatização de dívida privada
Numa altura do debate, Flávio apresentou a proposta de congelar as dívidas das famílias. Esse foi, para mim, o único ponto de substância da noite, e é o mais importante, porque mostra a irresponsabilidade macroeconômica do programa dele. Vale explicar devagar, porque vocês terão de explicar isso a outras pessoas.
O que ele disse: o governo faria um acordo com os bancos e compraria as dívidas das famílias; as famílias ficariam seis meses sem pagar nada; depois disso, as parcelas cairiam; e a taxa de juros começaria a cair rapidamente. Falou em mais de 200 bilhões de reais. Não disse de onde vem o dinheiro.
O que isso significa, com números simples. Uma família deve 100 ao banco e não tem como pagar. O banco já sabe disso; vai dar a dívida como perdida e registrá-la como crédito irrecuperável. Perde 100. Aí, o governo entra e compra essa dívida com deságio, digamos, de 90%: paga 10 ao banco. O banco, que ia receber zero, recebe 10. E a dívida de 100, pelo valor de face, sai do balanço do banco e vai para o balanço do setor público. A família não foi perdoada. Ela continua devendo os mesmos 100 ao governo e será cobrada, pois o governo não tem outra forma de financiar a operação. A dívida não mudou de valor. Mudou de credor.
A primeira consequência é que a dívida pública aumenta. No exemplo, se o governo devia 100 e assume os 100 das famílias, passa a dever 200. Hoje a dívida bruta está em 83% do PIB. Quando a dívida sobe, os credores do governo pedem mais para assumi-la: o prêmio de risco sobe e, com ele, a taxa de juros. É o oposto do que Flávio prometeu. Juros não caem quando se adota uma ação fiscal dessa natureza; ao contrário, sobem.
A segunda consequência é inflação. Sem mecanismo de financiamento — e ele não ofereceu nenhum —, o que governos fazem com dívida em moeda local que não conseguem pagar é deixar que a inflação a corroa. É o imposto inflacionário de que eu e o Zé Paulo falamos nas últimas semanas. Inflação é um sintoma, como a febre: sinaliza que algo está errado. Quando sinaliza, investidores, sobretudo estrangeiros, retiram dinheiro do país e o câmbio se desvaloriza, o que realimenta a inflação. Não acontece tudo ao mesmo tempo; é uma sequência. Mas a sequência é a de uma crise macroeconômica, criada num país que, neste momento, não está à beira de nenhuma.
A terceira consequência é o desenho de incentivos, que é o pior possível. O banco aprende que, se as famílias não pagarem, o governo compra a carteira de dívidas. Então ele passa a cobrar mais de todo mundo, porque sabe que será salvo. A família aprende que não pagar pode compensar. É risco moral em estado puro e atinge todo o mercado de crédito, inclusive os fundos que compram carteiras de bancos, como os FIDCs.
E a quarta consequência recai sobre a própria família endividada. Seis meses passam depressa. No sétimo mês, ela volta a pagar, com o estoque de dívida maior, juros mais altos do que os que pagava antes e a renda corroída pela inflação. Não é alívio. É o pior cenário possível para quem já está no buraco. A maneira mais simples de explicar isso a alguém é dizer que é como pegar uma dívida para pagar outra: a pessoa continua no buraco e o buraco cresce, só que, neste caso, é a economia inteira que continua no buraco.
Flávio disse que o Desenrola é ineficaz. O Desenrola também compra dívida com deságio, mas tem limites, uma fonte de financiamento definida e um desenho de incentivos razoável. É alívio temporário, como eu e o Zé Paulo dissemos aqui, e não resolve o endividamento das famílias, mas não produz nenhum desses efeitos perversos. A diferença entre as duas propostas é a diferença entre um programa desenhado e uma estatização de dívida sem conta.
Está nas redes a comparação com o Plano Collor. Não é a mesma medida. Collor confiscou a poupança; Flávio promete dar dinheiro, ou parece prometer. O que há em comum é a quebra de contrato por ato de governo. Collor rompeu o contrato entre a família e o banco onde ela tinha depósitos e colheu mais hiperinflação. Flávio quebraria o contrato entre devedor e credor ao estatizar e congelar, e o prêmio de risco subiria da mesma forma. Não há risco de confisco hoje; podemos tirar isso da tela. Os riscos reais são inflação mais alta, juros mais altos e desarticulação macroeconômica.
Isso não está explicado dessa forma nas 76 páginas do plano de governo; há referências vagas, mas foi no debate que ele deixou claro do que se trata. E me surpreende que economistas de gabarito no Brasil, que sabem exatamente do que estou falando e que sempre se manifestam sobre política fiscal, não tenham dito uma palavra sobre isso. Quem está tão preocupado com a dívida pública brasileira deveria estar alarmado com essa proposta. A imprensa, por sua vez, opera hoje em modo de corte para a rede social, e explicar isso exige aprofundamento, não contar historinha.
Perguntas e observações do chat
Juliana Marins contou que conversou com vários indecisos e todos acharam a postura de Flávio muito desrespeitosa. É isso: desrespeito com o adversário, com o público que ele não deixou assistir a Lula e com os jornalistas. Quem estava em casa viu um sujeito arrogante sem nada a oferecer. Mais adiante, ela observou que uma das nossas tarefas nos próximos anos será fazer curadoria de conteúdo, para nós e para os outros, e concordo; por isso, o Substack é bom.
Elizabeth perguntou como ficam a inflação e o dólar no cenário que descrevi. Disparam, pela sequência que expliquei: a estatização aumenta o estoque de dívida; sem financiamento, o ajuste vem pela inflação; a inflação sinaliza desarranjo e o câmbio se desvaloriza.
Lazzaro lembrou que a dívida seria comprada com deságio de cerca de 90% e perguntou se ela seria cobrada, após o período de carência, pelo valor total e com juros mais altos. Sim às duas coisas. O deságio é um alívio para o credor, que receberia zero e passa a receber dez; a família continua devendo o valor integral ao governo.
Eduardo sintetizou: com deságio de 90%, o governo gasta 10% do valor de face, o que é um excelente negócio para os bancos; os devedores continuam devendo, agora ao governo; e o governo vira detentor de papéis podres que valem apenas 10% do valor de face. É exatamente isso.
Florice resumiu de outro modo: a pessoa pegou 5, a dívida virou 100 e o banco fica com 10. Síntese perfeita.
Tânia perguntou se as pessoas vão achar mais fácil dar calote numa dívida transferida ao governo. Sim. A proposta cria um incentivo perverso para ambos os lados: o banco cobra mais porque sabe que será salvo, e a família tem menos incentivo para pagar.
Luiz Cláudio perguntou se há risco moral e se a estatização afeta novos empréstimos, já que haveria um garantidor federal. Sim às duas. É o risco moral sintetizado. Se a palavra moral cabe aqui, cabe dizer que a condução proposta é amoral na economia e imoral também.
A dívida não é paga duas vezes. O governo retira a dívida do balanço dos bancos e passa a ser o credor das famílias. A dívida continua existindo, com o mesmo valor; só trocou de balanço, e será cobrada pelo governo.
Gabriel perguntou como o aumento da dívida geraria juros, inflação e dólar mais altos simultaneamente. Não é ao mesmo tempo; é uma sequência, e eu a expliquei com o exemplo de 100 e 100: a dívida do governo dobra, o prêmio de risco sobe, os juros sobem, o governo fica sem capacidade de financiamento, a inflação sobe como forma de ajuste, os investidores percebem instabilidade e retiram dinheiro do país, e o câmbio se desvaloriza.
Marco Antônio pediu que eu explicasse de novo por que a proposta é inflacionária. Em síntese: quando o setor público assume dívida que não pode pagar, a saída histórica é deixar que a inflação corroa a dívida em moeda local. Volto a isso com o Zé Paulo na quinta-feira.
Cristina sugeriu explicar a indecisos apenas que a proposta não ajuda a pagar a dívida, só adia o pagamento. É um caminho, mas não conta a história inteira. Além de adiar, a proposta deixa a família com dívida maior, serviço da dívida mais caro e renda corroída pela inflação. A fórmula que recomendo é pegar uma dívida para quitar outra.
Vânia perguntou se as pessoas endividadas se preocupam com essas repercussões, já que a sensação de livramento já basta. Mas não é livramento. São seis meses de carência, e seis meses passam depressa. Quando voltarem a pagar, pagarão mais, em um cenário macroeconômico pior. Acho que isso preocupa, sim, se for explicado.
Antônio disse que a proposta vira uma espécie de fundo garantidor. Sim, mas mal desenhado, da pior forma possível.
José Eduardo disse não entender a tara por pacote econômico e perguntou se precisamos de ajustes enlouquecidos. Não precisamos. É uma tara mesmo.
Cláudia perguntou como ficam investimentos ligados às contas do governo, como o Tesouro Direto, num cenário de inflação, juros e dólar subindo. Mal. Por isso digo que o plano criaria uma crise onde não há crise.
Júlio observou que o Ministério da Prosperidade de Flávio é, na prática, estatização de dívida privada, e depois que a grande mídia não aponta a contradição entre o tesouraço de 1,5% do PIB e esse aumento de gasto. Acho que ninguém está pensando, e esse é o problema: a mídia brasileira passou a operar no modo corte para a rede social, e, para dar a explicação que dei aqui, é preciso aprofundar.
Marcos perguntou se a privatização da Petrobras permitiria financiar a socialização das dívidas. O pai não conseguiu privatizar a Petrobras; Flávio, com a equipe que tem, não vai nem tentar, e nem sei se seria recomendável. Fica para outra live.
Milton disse que os economistas medalhões se calaram na época do Plano Collor. Não é verdade. Eu era aluna de graduação na PUC do Rio; esses economistas eram meus professores. Não se calaram: houve debates e mais debates, e depois foram eles que fizeram o Plano Real. Hoje estão mudos, e eu não consigo entender.
Flávia perguntou se vejo risco de um futuro confisco. Não. Não estamos em situação de temer confisco. Os outros riscos, de inflação mais alta e de desarticulação macroeconômica, são reais.
Bruno perguntou se acho que haverá uma virada. Não sei. Acho que há chance, porque o cenário não está fechado, e porque deverá haver muitos eleitores de primeiro turno de Flávio que não votarão depois do que viram. Se isso basta para Lula, não sei, porque também deverá haver mais abstenção do lado dele. O que não dá para dizer, eu não digo.
Ivan perguntou se Lula terá condições de apresentar plano de governo no debate da Globo. Não. Será igual ao da Band, talvez com um formato um pouco diferente. Ele trouxe, depois, o trecho de O Globo sobre as críticas à comunicação da campanha, que comentei acima.
Suzana perguntou se a proposta consta do plano de 76 páginas. Não da forma como ele falou no debate; há referências vagas.
Pedrinho perguntou se tenho texto sobre terras raras. Tenho, em inglês, no site do Peterson Institute; posso encaminhar, e o tema deverá entrar na live com o Zé Paulo na quinta-feira, se houver espaço.
Sérgio mencionou o texto de André Lara Resende sobre os juros, do qual já falei em outra ocasião.
Clima Tenso trouxe a entrevista de Daniella Marques à CBN Bahia sobre a regra de transição de dois anos no Bolsa Família e observou que a afirmação demonstra ignorância sobre o programa e desrespeito em vários níveis. Concordo, e volto ao tema com o Zé Paulo na quinta-feira. José Oliveira comparou Daniella Marques a Salles no meio ambiente e a Pazuello na saúde; por aí.
Mário Jorge falou em uma espécie de cumplicidade na sociedade, seja por medo de represálias ou por querer tirar Lula, e lembrou da posição da mídia e das big techs na campanha de Trump em 2024. Sim.
Eder sugeriu gravar a live e selecionar trechos para o WhatsApp. Não é má ideia; a live fica gravada e vocês podem usá-la. Roger perguntou onde encontrar o link do canal do WhatsApp; está nas minhas notas do Substack, e Erivaldo e Gabriela deixaram o link e a instrução de busca no chat.
Leia mais
- Lula 4 ou Bolsonaro 2.0? Segundo turno e o futuro do Brasil. Artigo de Breno Bringel
- Como seria o país de Flávio Bolsonaro. Artigo de Luís Nassif
- Flávio anuncia o roteiro do golpe por dentro. Artigo de Gustavo Tapioca
- 'Mais um golpe de Estado': crescem os temores com as promessas de Flávio Bolsonaro de 'redemocratizar' o Brasil
- Declaração de Flávio Bolsonaro sobre mudanças na Constituição preocupa juristas
- Master, filme, PIX e mais: as mentiras que Flávio Bolsonaro já contou
- Eleições 2026: “Brasil pode entrar numa rota de conflito interno e de ingovernabilidade radical”. Entrevista especial com Rudá Ricci
- 1º turno das eleições de 2026 é marcado por metamorfoses, tecnonepotismo e insatisfação. Entrevista especial com Tatiana Vargas-Maia e Ricardo Costa de Oliveira
- ‘Flávio Bolsonaro é o candidato em silêncio’: cientista político analisa empate técnico com Lula
- Borges e Flávio Bolsonaro no labirinto. Artigo de Frei Betto
- Flávio Bolsonaro, irmão de Vorcaro. Artigo de Celso Rocha de Barros
- Trabalho: os retrocessos que Flávio Bolsonaro propõe. Artigo de Clemente Ganz Lúcio e Eneida Vinhaes Bello Dultra
Plano de Flávio prevê cortes em áreas sociais
Nos bastidores, bolsonarismo estuda mudança nas aposentadorias, saúde e educação; transição no Bolsa Família e uma possível privatização do Banco do Brasil.
A reportagem é Tatiane Correia, publicada por Jornal GNN, 21-10-2026.
O plano econômico associado à candidatura de Flávio Bolsonaro (PL) prevê mudanças na forma como o governo financia políticas sociais, reajusta benefícios e administra empresas públicas: integrantes da equipe econômica discutiram com empresários e investidores medidas para reduzir despesas, incluindo mudanças nas regras de aposentadorias, no financiamento da saúde e da educação e na atuação do Banco do Brasil.
As propostas atribuídas à equipe também incluem uma regra de transição de dois anos para beneficiários do Bolsa Família que tentem conseguir emprego formal ou abrir um negócio.
A justificativa é reduzir os gastos públicos e controlar o crescimento da dívida. Entretanto, muitos economistas alertam que a redução de verbas para áreas sociais pode comprometer a renda das famílias, enfraquecendo o consumo e afetando o ritmo da atividade econômica.
Há uma ressalva importante: a campanha de Flávio Bolsonaro contesta a interpretação de conversas informais como posição oficial e afirma que as propostas atribuídas a integrantes da equipe não necessariamente correspondem ao programa do candidato. Por isso, é necessário distinguir as medidas relatadas pela imprensa das propostas formalmente assumidas pela candidatura.
1. Aposentadorias podem deixar de acompanhar o aumento real do salário mínimo
Uma das medidas atribuídas à equipe econômica é desvincular as aposentadorias do Instituto Nacional do Seguro Social (INSS) e o Benefício de Prestação Continuada (BPC) dos aumentos reais do salário mínimo.
Atualmente, o salário mínimo pode subir acima da inflação. A regra de valorização combina a reposição da inflação, medida pelo Índice Nacional de Preços ao Consumidor (INPC), com o crescimento da economia registrado em período anterior, conforme a legislação vigente.
Pela proposta relatada, aposentadorias e benefícios vinculados ao piso nacional passariam a ser corrigidos apenas pela inflação, sem acompanhar os aumentos reais concedidos ao salário mínimo.
Isso não significa necessariamente uma redução imediata do valor recebido. O efeito seria impedir que esses benefícios acompanhassem o crescimento real do piso nacional. Ao longo dos anos, a diferença poderia aumentar entre o rendimento de quem recebe o salário mínimo com reajustes reais e o de quem depende de benefícios corrigidos apenas pela inflação.
Dados divulgados pela Fundação Perseu Abramo mostram que cerca de 28 milhões de segurados do INSS recebem um salário mínimo. O texto também informa que o BPC (Benefício de Prestação Continuada), destinado a idosos e pessoas com deficiência de baixa renda que atendam aos critérios legais, corresponde a um salário mínimo.
🔍 Adicione o Instituto Humanitas Unisinos – IHU às suas fontes favoritas do Google
A entidade estima que a desvinculação poderia gerar uma economia de R$1,1 trilhão em dez anos. O valor é uma projeção atribuída à proposta, não uma economia já realizada, e a maior parte desse impacto recai de forma desproporcional sobre a camada mais pobre da população.
Ao mesmo tempo, dados do Boletim Estatístico da Previdência Social (BEPS/Dataprev) e do Ministério da Previdência revelam que cerca de 70% de todos os segurados do INSS, aproximadamente 28 milhões de pessoas, dependem estritamente do valor de um salário mínimo para sobreviver. No caso do BPC, regulamentado pela Lei Orgânica da Assistência Social (LOAS), a totalidade dos atendidos (100%) recebe exatamente a remuneração mínima.
O impacto potencial vai além dos beneficiários. Em cidades menores, aposentadorias e benefícios sociais ajudam a movimentar supermercados, farmácias, lojas e prestadores de serviços. Uma perda de crescimento da renda desses grupos pode reduzir as vendas e afetar a economia local.
Essa medida continua entre as propostas defendidas por integrantes da equipe econômica, apesar de declarações públicas de Flávio Bolsonaro contrárias ao fim dos aumentos reais para aposentados e pensionistas.
Vale lembrar que um dos articuladores das diretrizes econômicas é o senador Rogério Marinho (PL-RN) também foi relator da reforma trabalhista de 2017 e secretário especial de Previdência e Trabalho durante o governo Jair Bolsonaro.
Marinho também é responsável pela proposta que acaba por enfraquecer o papel dos sindicatos, de forma que os trabalhadores passem a negociar sua carga horária diretamente com os patrões.
Apesar da recente vitória em torno do final da jornada 6×1, Marinho apresentou em maio a PEC 12/2026 (assinada também por Flávio Bolsonaro), conhecida por PEC das Horas Trabalhadas, que viabiliza a escolha entre o regime comum da CLT e um regime flexível de horas trabalhadas. Salário, FGTS, férias e 13º seriam proporcionais ao tempo de trabalho.
No caso do regime flexível de trabalho, a remuneração mensal pode cair caso a jornada de horas seja reduzida e o valor pago por hora continue igual – uma diferença gritante em relação à PEC aprovada pelo governo Lula, que reduz a carga máxima de trabalho de 44 para 40 horas, com duas folgas e sem redução salarial.
2. Saúde e educação também podem perder recursos
O pacote de redução de gastos atribuído à equipe econômica inclui mudanças nas regras que determinam quanto o governo federal deve investir em saúde e educação.
Flávio Bolsonaro chegou a declarar publicamente que a estimativa de cortes de gastos em seu governo chega a R$ 250 bilhões, o que representa cerca de 2% do PIB (Produto Interno Bruto) brasileiro.
O núcleo do plano considera a desvinculação dos reajustes da Previdência Social e do BPC em relação aos ganhos reais do salário mínimo, além do fim dos pisos constitucionais que atrelam os gastos com saúde e educação ao comportamento das receitas federais.
Atualmente, a Constituição estabelece valores mínimos de aplicação nessas áreas. Para a União, o piso da saúde corresponde a 15% da receita corrente líquida, enquanto o da educação equivale a 18% da receita líquida de impostos, observadas as regras constitucionais. A equipe bolsonarista estuda acabar com esses pisos e corrigir os orçamentos das duas áreas apenas pela inflação.
Na prática, se a arrecadação do governo crescer acima da inflação, os recursos destinados à saúde e à educação deixariam de acompanhar automaticamente esse crescimento. Isso não significa que os orçamentos seriam necessariamente reduzidos em valores nominais, mas que poderiam perder participação na receita e deixar de crescer no mesmo ritmo das necessidades e da arrecadação.
A mudança pode afetar a capacidade de ampliar serviços, contratar profissionais, comprar equipamentos, manter escolas e financiar políticas públicas, sendo que o resultado concreto seria diretamente atrelado às regras aprovadas e as decisões orçamentárias de cada ano.
A economista Juliane Furno, professora da Universidade Federal Fluminense (UFF), questiona a concentração dos cortes em serviços essenciais. Para ela, a redução dos gastos sociais pode prejudicar trabalhadores e famílias que dependem da rede pública.
3. Bolsa Família teria transição de dois anos para quem buscar trabalho
A coordenadora econômica da campanha, Daniella Marques, defendeu uma regra de transição de dois anos para beneficiários do Bolsa Família que tentem conseguir emprego formal ou abrir um negócio.
Em entrevista à rádio CBN Bahia, Marques afirmou que haveria retorno automático ao programa caso a tentativa de inserção no mercado de trabalho ou de empreendedorismo não desse certo.
A proposta prevê que os beneficiários tenham um período para buscar uma fonte própria de renda, com apoio financeiro e capacitação. Segundo Marques, a Caixa Econômica Federal e o Banco do Nordeste poderiam participar desse processo, oferecendo crédito a pequenos empreendedores.
A discussão, no entanto, envolve as condições reais para essa transição. A criação de empregos depende da atividade econômica, e abrir um negócio exige recursos, clientes e condições para manter a atividade. Sem oportunidades suficientes, a mudança pode não garantir autonomia financeira às famílias.
4. Privatização do Banco do Brasil pode alterar a oferta de crédito
O Banco do Brasil está entre as empresas públicas que poderiam ser privatizadas, segundo declaração atribuída a Daniella Marques em reunião com empresários do grupo Esfera Brasil, em 14 de setembro.
Na ocasião, a coordenadora econômica afirmou que mais de 20 estatais poderiam ser incluídas em um programa de privatizações e mencionou o Banco do Brasil entre as possibilidades. Em fevereiro, Flávio Bolsonaro também havia defendido a privatização de 95% das empresas estatais durante evento do BTG Pactual.
O Banco do Brasil desempenha papel relevante no financiamento do agronegócio, da agricultura familiar e de outras atividades econômicas. Por ser uma instituição pública, também pode participar de políticas governamentais de crédito e de programas voltados ao desenvolvimento.
A eventual privatização mudaria o controle da instituição, e o efeito sobre a concessão de empréstimos, as taxas cobradas e a presença em municípios dependeria das condições da venda e das decisões dos novos controladores.
A Contraf-CUT alerta para os riscos aos empregos, aos direitos dos trabalhadores e aos benefícios mantidos por entidades ligadas ao banco. Entre eles estão a Cassi, responsável pela assistência à saúde dos funcionários, e a Previ, fundo de previdência complementar.
A entidade também aponta mudanças ocorridas durante o governo Jair Bolsonaro. Segundo seus dados, entre 2019 e 2022, a participação do Banco do Brasil no crédito total do país caiu de 18,5% para 15,9%, enquanto sua participação no crédito rural recuou de 57,7% para 52,1%. No período, o banco fechou 739 agências e eliminou 10.936 postos de trabalho.
Outro episódio envolve a venda, em 2020, de uma carteira de crédito avaliada em R$ 2,9 bilhões por R$371 milhões a um fundo ligado ao BTG Pactual. A operação chamou a atenção da Controladoria-Geral da União (CGU), segundo a reportagem, por falta de planejamento e de justificativas de mercado. Embora esses episódios não permitam prever o que aconteceria em uma eventual privatização, eles ajudam a compreender as preocupações de trabalhadores e representantes do setor.
5. Menos renda pode enfraquecer o consumo e dificultar o controle da dívida
As medidas de contenção de gastos também podem repercutir sobre o consumo das famílias, um dos principais motores da economia brasileira.
Quando aposentados e beneficiários de programas sociais recebem seus pagamentos, uma parcela desses recursos é utilizada na compra de alimentos, medicamentos e outros produtos, além do pagamento de contas e serviços. O dinheiro chega aos comerciantes, aos prestadores de serviços e aos trabalhadores.
Se esses rendimentos crescerem menos, as famílias poderão reduzir o consumo. O comércio pode vender menos, empresas podem adiar investimentos e a geração de empregos pode perder força, especialmente em municípios que dependem de pagamentos previdenciários para movimentar a economia.
Em entrevista ao Brasil de Fato, a economista Marilane Teixeira, professora e pesquisadora do Centro de Estudos Sindicais e de Economia do Trabalho da Unicamp, afirma que cerca de 70% do PIB brasileiro é gerado pelo consumo interno. Ela alerta que a redução da renda da população mais pobre pode desacelerar a atividade econômica.
A discussão também envolve os juros da dívida pública. O governo precisa administrar as despesas com serviços, benefícios, investimentos e funcionamento da máquina pública, além dos juros pagos aos detentores de títulos públicos.
O resultado primário das contas públicas mostra a diferença entre receitas e despesas antes do pagamento de juros. Já o resultado nominal inclui também o custo dos juros da dívida.
A Fundação Perseu Abramo cita estimativas segundo as quais o déficit primário ficaria entre 0,4% e 0,6% do PIB, enquanto as despesas com juros superariam 8% do PIB. Esses números precisam ser analisados com atenção ao período, ao conceito fiscal utilizado e à fonte dos dados antes de serem apresentados como uma comparação direta.
Os juros são um componente importante do custo da dívida, mas isso não significa que sua redução, isoladamente, resolveria todos os problemas das contas públicas. O resultado depende de fatores como arrecadação, crescimento econômico, despesas, taxas de juros e trajetória do endividamento.
O ponto levantado pelos economistas críticos ao pacote é que cortes em áreas sociais podem reduzir a renda e a atividade econômica, dificultando a arrecadação e comprometendo os próprios objetivos do ajuste fiscal.
Em linhas gerais, as medidas atribuídas à equipe econômica de Flávio Bolsonaro envolvem escolhas sobre a atuação do Estado na proteção social, no financiamento de serviços públicos e na concessão de crédito.
A desvinculação das aposentadorias e do BPC pode limitar o crescimento real dos benefícios. Mudanças nos pisos de saúde e educação podem reduzir o ritmo de expansão dos recursos destinados a essas áreas.
A regra de transição do Bolsa Família busca incentivar a entrada no mercado de trabalho quando, na verdade, essa regra não apenas pode tirar milhões do programa como dificultar uma eventual retomada, desidratando sua função social de dentro para fora , enquanto a possibilidade de privatização do Banco do Brasil levanta questões sobre o papel da instituição no financiamento da economia e o efeito em cadeia em setores importantes como o agronegócio nacional.
Leia mais
- Carvalho e Stiglitz: cortes de Flávio Bolsonaro podem levar Brasil à recessão
- O desastre econômico que Flávio planeja. Artigo de Paulo Nogueira Batista Jr
- Se proposta de Flávio Bolsonaro estivesse valendo, valor do salário mínimo não chegaria a R$ 900 hoje
- Trabalho: os retrocessos que Flávio Bolsonaro propõe. Artigo de Clemente Ganz Lúcio e Eneida Vinhaes Bello Dultra
- Como seria o país de Flávio Bolsonaro. Artigo de Luís Nassif
- Para Flávio, “Brasil que prospera” trabalha sem direitos. Artigo de Andréia Galvão e Eduardo Rezende Pereira
- Sem educação, clima ou fome: O dito e não dito na propaganda eleitoral de Flávio Bolsonaro
- PF aponta Flávio Bolsonaro como usuário master de conta ligada a jato de Vorcaro
- Equipe de Flávio Bolsonaro prevê freio em aposentadorias, BPC, saúde e educação
- A eleição não acabou. Artigo de Frei Betto
- PEC 6x1: o que defendem Lula e Flávio Bolsonaro
- Eleições 2026: a ascensão da extrema-direita ameaça a Constituição. Entrevista especial com Robson Sávio
- O Brasil que saiu das urnas: resultados eleitorais e perspectivas de futuro. Entrevista especial com Tabata Tesser, Rudá Ricci e Moysés Pinto Neto
- Transe democrático: “Enquanto a extrema-direita for viável, eleições terão risco de desconstrução da ordem”. Entrevista especial com Luis Felipe Miguel
- A classe média decidirá a eleição. Artigo de Frei Betto
- A corrida pela virada. Entrevista com Michael Löwy
fonte: https://ihu.unisinos.br/672465-plano-de-flavio-preve-cortes-em-areas-sociais
Tesouraço, tragédia social
Estudo examina efeitos da proposta econômica de Flávio. Aposentados perderão 25% do poder de compra. Cortes na Saúde produzirão 200 mil mortes. Criação de creches será interrompida. Objetivo: pagar aos rentistas R$ 1 trilhão por ano
Publicado 21/10/2026 às 18:50 - Atualizado 21/10/2026 às 21:53
 https://outraspalavras.nyc3.cdn.digitaloceanspaces.com/media/2026/10/5100847111313493168-300x200.jpg 300w, https://outraspalavras.nyc3.cdn.digitaloceanspaces.com/media/2026/10/5100847111313493168-272x182.jpg 272w" alt="" width="750" height="500" class="wp-image-3207661" style="box-sizing: border-box; height: auto; max-width: 100%; border-style: none; display: inline-block; vertical-align: bottom; width: 880px;" decoding="async" fetchpriority="high" />
Boletim Outras Palavras
Receba por email, diariamente, todas as publicações do site
Nota técnica do IFFD (Instituto de Finanças Funcionais para o Desenvolvimento) | Apresentação: Antonio Martins

Baixe a Nota Técnica na íntegra aqui, ou acesse-a ao final desta Apresentação
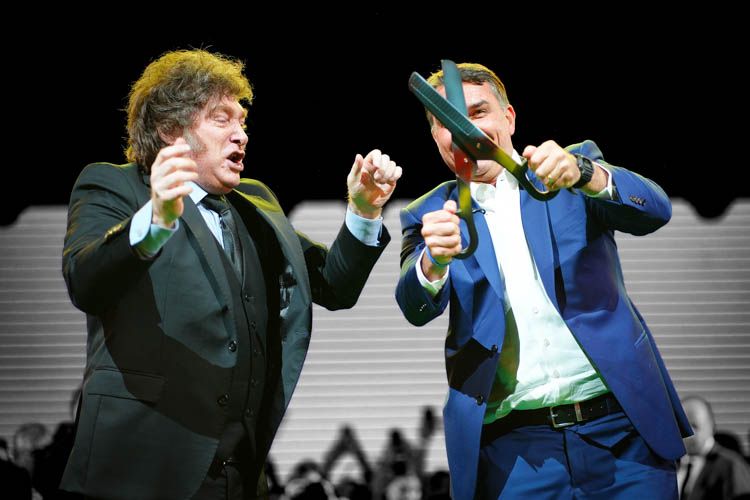
Durante parte da campanha pela Presidência, Flávio Bolsonaro ostentou com orgulho, na lapela, o emblema de uma tesoura. Jubiloso, empunhou o mesmo instrumento na forma de um molde gigante de metal, ao encontrar-se em 25/7 com Javier Milei durante a convenção nacional do PL, em São Paulo. O sentido da mensagem era claro: haveria no Brasil uma versão potente da motosserra argentina. Os mercados financeiros compreenderam. As bolsas subiram e o real ganhou fôlego frente ao dólar sempre que as pesquisas eleitorais apontaram algum avanço do candidato da Faria Lima sobre Lula.
Nas semanas que precederam o primeiro turno, quando o barco de Flávio parecia navegar a todo vapor, sua campanha deu um passo a mais. Em uma sequência de reuniões com especuladores financeiros, a equipe de possíveis assessores econômicos do candidato anunciou planos para um corte de R$ 250 bilhões nos gastos públicos. Conversou-se inclusive sobre os detalhes. As aposentadorias e o BPC deixariam de ser protegidos pelas políticas que os vinculam ao salário-mínimo. Seriam revogados, além disso, os dispositivos constitucionais (EC-29/2000) e legais (PLP 141/21) que obrigam a União a destinar parte de sua receita à Saúde e Educação. O “tesouraço” — apelido dado aos cortes, por sua grandeza — seria imposto por meio de uma “superPEC da transição”, uma proposta de emenda constitucional a ser apresentada ainda ao atual Congresso.
A ideia soou como música aos ouvidos dos rentistas e da mídia. Ao longo de todo o ano, eles sustentaram a ideia de que um novo “ajuste fiscal”, ainda mais profundo que o “arcabouço” em vigor, é indispensável para “evitar o descontrole das finanças públicas”. O argumento é 100% falso, como se verá adiante. Mas quais as consequências sociais de tal projeto, que as mídias corporativas tratam como algo natural e, portanto, inquestionável?
Uma Nota Técnica recém-publicada ajuda a responder. Intitula-se “O custo do ajuste fiscal de Flávio Bolsonaro”. Foi produzida pelo Instituto de Finanças Funcionais para o Desenvolvimento (IFFD), um think tank animado por economistas que rejeitam a ditadura dos mercados e acreditam na distribuição das riquezas socialmente produzidas. É assinada por David Deccache e Fabiano Dalto. Tem profundidade científica e rigor acadêmico. Merece ser lida e examinada com atenção. Os parágrafos a seguir são apenas um guia para popularizá-la.
A Nota Técnica do IFFD está focada nas duas vertentes principais da proposta apresentada por Flávio Bolsonaro aos especuladores: eliminação dos pisos constitucionais para Saúde e Educação e fim do vínculo que sustenta as aposentadorias e o BPC, ao amarrá-los ao salário-mínimo. O candidato do PL alega que não haveria prejuízo social, já que tanto as verbas orçamentárias destinadas ao SUS e à escola pública quanto os direitos previdenciários continuariam a ser corrigidos segundo a inflação. É uma proteção ilusória, afirma o estudo. Quando a economia cresce, avançam também as necessidades materiais do povo e as expectativas de participação na riqueza criada socialmente. O fim dos vínculos hoje existentes, pretendido pela ultradireita e pelos mercados financeiros, amesquinhará os benefícios previdenciários e os investimentos no Comum.
A Saúde é o primeiro setor analisado pela Nota Técnica. Se a arrecadação de impostos crescer 3,5% ao ano acima da inflação, refletindo uma economia que (espera-se) avança com algum dinamismo, e se Flávio Bolsonaro vencer, as perdas do SUS chegarão a R$ 152,6 bilhões em 2036. Equivalerão, nesse ano, a 38,6 milhões de internações — quase o triplo das realizadas a cada ano, atualmente. E, pior: ocorrerão num momento crítico, que corresponde ao envelhecimento da população. Segundo o IBGE, o número de pessoas com 60 anos ou mais passará dos 36,6 milhões atuais para 47,2 milhões em uma década.
Preocupado em ir além dos números e avaliar as consequências humanas da política defendida por Flávio, o IFFD recorreu a sínteses estatísticas que avaliam a correlação entre os cortes nos gastos com Saúde e a mortalidade. Um estudo clássico a este respeito é a chamada “meta-regressão de Gallet e Doucouliagos”. Ela sintetizou 65 estudos sobre o tema e concluiu que cada 1% a menos de gasto público em saúde produz um aumento de 0,13% na mortalidade. As causas são facilmente compreensíveis. Os cortes de gastos reduzem a atenção primária, o acesso a consultas e exames, o acompanhamento de doenças crônicas, a efetividade no tratamento oncológico, a oferta de leitos em pronto-socorros e outras garantias.
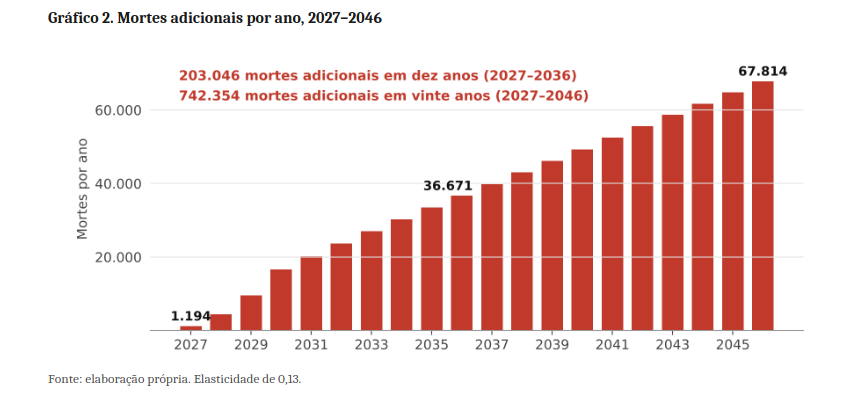
Com base nesta matriz de projeções, o IFFD estima, com rigor: a proposta que o candidato do PL apresenta com alegria aos especuladores produzirá, em dez anos, 203 mil mortes perfeitamente evitáveis. A conta crescerá 250% e atingirá 742 mil mortes, se a projeção for ampliada para vinte anos.
A Nota Técnica do IFFD volta-se em seguida para os efeitos sobre a Educação a ser produzidos pela eventual vitória de Flávio. As perdas com o fim do “piso constitucional” que protege a atividade chegarão a R$ 70 bilhões em 2036 (vale examinar os gráficos do documento). Duas rubricas serão especialmente afetadas. Não serão criadas creches suficientes para ampliar a parcela de crianças — e de mães — que se beneficiam destes serviços. Nas universidades federais (totalmente mantidas por verbas da União), serão afetados os salários dos professores, a assistência estudantil, as bolsas de pós-graduação e pesquisa e a expansão das universidades e institutos federais.
O trabalho se detém, por fim, nos efeitos da proposta sobre os benefícios previdenciários — aposentadorias e BPC. Aqui os resultados são mais assustadores. Já em 2027, as aposentadorias mais baixas (que perfazem 62,5% dos benefícios pagos pelo INSS) ficariam abaixo do salário mínimo. Em dez anos, teriam perdido 23% de seu valor aquisitivo, comparadas com o mesmo referencial; em duas décadas, a perda atingiria 43%. É tão drástica que exigiria mudança no texto constitucional. A maioria de direita que será formada a partir de 2027 no Congresso estará disposta a dar este passo arriscado?
Embora o estudo do IFFD não os abranja, vale chamar atenção para alguns aspectos da proposta que Flávio compartilha com os barões rentistas e a mídia a seu favor. Todo o esforço — antissocial, agora se vê — do “tesouraço” tem como pretexto “acabar com a gastança do Estado” e “tornar a dívida pública administrável”. Mas não atinge a principal causa dos déficits públicos da União: o pagamento de juros. Em 2026, por exemplo, o “rombo” causado por esta despesa — que favorece, essencialmente, o 0,1% mais rico da população — chegará a 9% do PIB. Enquanto isso, o chamado “déficit primário” — na verdade, os gastos e investimentos que asseguram vida mais digna a 210 milhões de brasileiros — equivalerão a 0,5% do PIB, dezesseis vezes menos.
Vale fazer uma comparação provocadora. Toda a “economia” que Flávio Bolsonaro e os rentistas pretendem obter atacando Saúde, Educação e os benefícios da Previdência equivalerá, em 2027, segundo o IFFD, a R$ 32 bilhões. Para poupar a União de tal despesa, bastaria deixar de pagar juros aos rentistas durante onze dias no próximo ano. Eles se refastelariam nos demais 354 dias de 2027, e os resultados sobre as contas públicas seriam idênticos.
O fato de optarem, mesmo assim, por atacar o Comum mostra a que ponto chegou a cobiça da nova classe dominante. (A.M.)
Resumo
A proposta de ajuste fiscal da equipe econômica da campanha de Flávio Bolsonaro corrige apenas pela inflação os pisos federais de saúde e educação, a complementação da União ao Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação (Fundeb), os benefícios previdenciários de um salário mínimo e o Benefício de Prestação Continuada (BPC). Esta nota estima que a proposta retira dessas áreas R$ 2,36 trilhões entre 2027 e 2036 e R$ 11,0 trilhões entre 2027 e 2046, a preços de 2026. A perda cresce a cada ano, alcança 2% do Produto Interno Bruto (PIB), valor da meta de contenção anunciada pela campanha, apenas em 2035, e chega a 4,2% do PIB em 2046. Na saúde, o piso federal fica 38% abaixo do valor pela regra vigente em 2036 e 59% abaixo em 2046. Aplicada a elasticidade da mortalidade ao gasto público em saúde estimada na literatura internacional, de 0,13, a simulação resulta em 203 mil mortes adicionais em dez anos e 742 mil em vinte; com as elasticidades de 0,06 e 0,20, limites do intervalo de confiança da estimativa, os resultados vão de 94 mil a 312 mil em dez anos e de 343 mil a 1,14 milhão em vinte. Na educação, a perda de 2036 custearia por um ano 2,5 vezes as matrículas de creche hoje existentes. Quem recebe um salário mínimo de aposentadoria, pensão ou BPC perde R$ 479 por mês em 2036 e R$ 1.201 em 2046, a preços de 2026.
Introdução
Em outubro de 2026, a Folha de S.Paulo noticiou que a equipe econômica da campanha de Flávio Bolsonaro apresentou a investidores uma proposta de contenção de 2% do PIB nas despesas obrigatórias da União. A medida seria aprovada por meio de uma proposta de emenda à Constituição (PEC), chamada de “Super PEC da Transição”, entre o segundo turno e a posse, com efeito a partir de 2027. Esta nota estima quanto a proposta retira da saúde, da educação, dos benefícios previdenciários de um salário mínimo e do BPC entre 2027 e 2036 e entre 2027 e 2046, e simula o efeito da perda da saúde sobre a mortalidade.
A proposta e a metodologia
A proposta altera duas regras. A primeira trata dos pisos federais de saúde e educação e da complementação da União ao Fundeb, que passam a ser corrigidos apenas pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) a partir do valor de 2026. Pela regra vigente, a União aplica no mínimo 15% da receita corrente líquida em saúde e 18% da receita líquida de impostos em educação, e complementa o Fundeb com no mínimo 23% dos recursos dos fundos estaduais (arts. 198, 212 e 212-A da Constituição). Para os pisos, a regra proposta repete a que vigorou entre 2018 e 2022 com a Emenda Constitucional (EC) 95/2016.
A segunda trata dos benefícios previdenciários de um salário mínimo (aposentadorias, pensões e outros) e do BPC, que passam a ser corrigidos apenas pelo Índice Nacional de Preços ao Consumidor (INPC). Pela regra vigente, esses benefícios acompanham o salário mínimo, cujo ganho real é igual ao crescimento do PIB de dois anos antes (Lei 14.663/2023), limitado entre 0,6% e 2,5% ao ano de 2025 a 2030 (Lei 15.077/2024).
A estimativa compara, ano a ano, a despesa pelas duas regras, mantidos os demais fatores; a perda é a diferença entre as duas trajetórias. A perda da complementação ao Fundeb é contada líquida da parcela que já entra no piso da educação, para não contar a mesma perda duas vezes (Apêndice A.3). O ano-base é 2026; pela regra vigente, os valores de 2027 são os do Projeto de Lei Orçamentária Anual (PLOA) de 2027. No cenário central, o crescimento do PIB e o deflator do PIB seguem o PLOA 2027 e as projeções do Tesouro Nacional até 2036; a receita federal cresce 3,5% ao ano acima do deflator do PIB, hipótese do IFFD; e o salário mínimo segue a regra vigente, sem limite ao ganho real depois de 2030, como prevê a lei. De 2037 em diante, mantêm-se os parâmetros de 2036. Os valores agregados estão em reais de 2026, deflacionados pelo IPCA, e o benefício individual, pelo INPC; a perda em proporção do PIB divide o valor nominal pelo PIB nominal. O Apêndice A detalha parâmetros e fontes, e a Seção 4 apresenta outras hipóteses. Os cálculos estão na planilha que acompanha a nota.
Resultados
A perda soma R$ 2,36 trilhões entre 2027 e 2036 e R$ 11,0 trilhões entre 2027 e 2046 (Tabela 1). Como a regra vigente acompanha o crescimento da economia e a proposta acompanha apenas a inflação, a diferença aumenta a cada ano: 0,22% do PIB em 2027, 2,3% em 2036 e 4,2% em 2046 (Gráfico 1). Consideradas isoladamente, as medidas analisadas não alcançam a meta de contenção de 2% do PIB anunciada pela campanha durante um mandato presidencial, nem durante dois: a perda anual chega a 0,97% do PIB em 2030, último ano do mandato iniciado em 2027, e a 1,86% em 2034, último ano de um eventual segundo mandato, e ultrapassa 2% apenas em 2035. Para atingir a meta antes disso, seriam necessárias outras medidas de contenção de despesas, ainda não divulgadas.


Saúde e mortalidade
O piso federal da saúde perde R$ 15,3 bilhões em 2027, R$ 152,6 bilhões em 2036 e R$ 362,3 bilhões em 2046, o equivalente a 38% e 59% do piso pela regra vigente nesses dois últimos anos. Para dar escala à perda, se ela fosse distribuída pela composição atual do orçamento federal da saúde, a parcela de 2036 correspondente à média e alta complexidade equivaleria ao que o Sistema Único de Saúde (SUS) paga por 38,6 milhões de internações, 2,8 vezes as realizadas em um ano. O corte coincide com o envelhecimento da população: pelas projeções do Instituto Brasileiro de Geografia e Estatística (IBGE), as pessoas de 60 anos ou mais passam de 36,6 milhões em 2026 para 61,5 milhões em 2046. Com a proposta, o piso federal dividido pelo número de pessoas de 60 anos ou mais cai 41% até 2046; pela regra vigente, subiria 47%.
O efeito sobre a mortalidade é simulado com a elasticidade estimada por meta-regressão em Gallet e Doucouliagos (2017), que reúne 65 estudos sobre gasto em saúde e indicadores de mortalidade e expectativa de vida: cada 1% a menos de gasto público em saúde está associado a aumento de 0,13% na mortalidade. O corte é medido sobre o gasto público total em saúde, do qual a União financia 40%. A simulação supõe que o gasto federal em saúde fique no nível do piso e que estados e municípios não compensem a redução dos recursos federais. Os óbitos de base vêm do Sistema de Informações sobre Mortalidade (SIM) de 2024 e das projeções populacionais do IBGE por idade.
O resultado é de 203 mil mortes adicionais em dez anos e 742 mil em vinte (Tabela 2 e Gráfico 2). Na simulação, as mortes adicionais são a diferença entre os óbitos esperados em cada ano nas duas trajetórias de financiamento: óbitos que, com o gasto pela regra vigente, não ocorreriam naquele ano. Com as elasticidades de 0,06 e 0,20, limites do intervalo de confiança de 95% da estimativa, as mortes adicionais vão de 94 mil a 312 mil em dez anos e de 343 mil a 1,14 milhão em vinte. Em 2046, no cenário central, as mortes adicionais correspondem a 3,1% dos óbitos do país. Mais de três em cada quatro ocorrem entre pessoas de 60 anos ou mais.
A literatura identifica os canais pelos quais a redução do financiamento público em saúde pode se traduzir em mortes adicionais como as estimadas nesta nota: (i) a redução da prevenção e da atenção primária, com menor acesso a consultas, exames preventivos, diagnóstico precoce e acompanhamento de doenças crônicas, serviços cuja expansão no Brasil está associada à queda da mortalidade evitável, adulta e cardiovascular (Rasella et al., 2014; Hone et al., 2017; 2020), enquanto Rasella et al. (2019) projetam aumento da mortalidade prematura em um cenário de redução da cobertura da Estratégia Saúde da Família associado às restrições da EC 95; (ii) a demora no acesso a exames, consultas especializadas e tratamentos, que permite a progressão das doenças; no tratamento oncológico, cada quatro semanas adicionais de atraso estão associadas a maior risco de morte (Hanna et al., 2020); e (iii) a deterioração da capacidade hospitalar e de urgência: a insuficiência de profissionais de enfermagem está associada à maior mortalidade dos pacientes internados (Griffiths et al., 2019), e a espera prolongada por leito no pronto-socorro, à maior mortalidade, inclusive nas primeiras 24 horas em hospitais brasileiros (Jones et al., 2022; Nicolaidis et al., 2026). A literatura sobre austeridade também documenta piora do acesso aos serviços de saúde, maior entre os grupos vulneráveis (Doetsch et al., 2023).
Os canais descrevem mecanismos documentados na literatura; a simulação estima o efeito agregado sobre a mortalidade, sem medir a contribuição de cada um nem distribuir os óbitos por doença ou causa. Essa decomposição exigiria estimar os efeitos da redução do financiamento sobre a oferta de serviços, o acesso aos tratamentos e a mortalidade por causas específicas. A literatura também associa o gasto em saúde à expectativa de vida (Gallet e Doucouliagos, 2017); a nota não projeta esse indicador para o Brasil.

Educação
O piso federal da educação perde R$ 70 bilhões em 2036 e R$ 177 bilhões em 2046. Esse piso financia a rede federal de ensino, que inclui universidades e institutos federais, e programas de apoio às redes estaduais e municipais. A complementação da União ao Fundeb perde R$ 40 bilhões e R$ 98 bilhões; descontada a parcela que já entra no piso, para não contar a mesma perda duas vezes, sua contribuição ao total é de R$ 28 bilhões e R$ 68 bilhões. Somadas, as perdas chegam a R$ 493 bilhões em dez anos e R$ 2,24 trilhões em vinte. A perda do Fundeb recai sobre as redes estaduais e municipais que recebem a complementação, concentradas no Norte e no Nordeste (Portaria Interministerial nº 6/2026 dos Ministérios da Educação e da Fazenda).
A maior demanda não atendida está na creche. Em 2025, 41,8% das crianças de até três anos frequentavam creche, em 4,2 milhões de matrículas, e o novo Plano Nacional de Educação (Lei 15.388/2026) fixa a meta de 60% até 2036. A partir de 2029, a perda anual da educação supera o custo de cumprir essa meta, de R$ 13,7 bilhões por ano. A perda de 2036 custearia por um ano, pelo valor por aluno do Fundeb, 10,6 milhões de matrículas em creche de tempo integral, 2,5 vezes as atuais.
Pela proposta, o piso federal da educação fica em R$ 133,6 bilhões, a preços de 2026, em todos os anos. Só a folha de pessoal ativo da educação federal soma R$ 80,6 bilhões na dotação de 2026, 60% desse valor; ela inclui universidades, institutos federais e demais instituições da rede federal de ensino. Folha e piso são bases orçamentárias distintas, e a parcela da folha computada no piso depende da fonte que a financia (Apêndice A.4). Com a despesa no nível do piso, todo aumento real da folha, seja por reajuste acima da inflação, progressão na carreira ou contratação, reduz o espaço do restante da educação federal, que financia o funcionamento de universidades e institutos federais, a assistência estudantil, como o Programa Nacional de Assistência Estudantil e a Bolsa Permanência, as bolsas de pós-graduação e a pesquisa realizada nessas instituições. A proposta tende, assim, a dificultar reajustes acima da inflação, a permanência de estudantes de baixa renda e a expansão das universidades e dos institutos federais.
Aposentadoria e BPC
A proposta atinge 21,9 milhões de benefícios previdenciários do Instituto Nacional do Seguro Social (INSS) no valor de um salário mínimo, entre aposentadorias, pensões e outros, 62,5% dos benefícios do Regime Geral de Previdência Social (RGPS), e 6,7 milhões de beneficiários do BPC. Com as taxas de crescimento do estoque adotadas na nota (Apêndice A.2), são 29 milhões de benefícios em 2027 e 40 milhões em 2046.
Corrigido apenas pelo INPC, o benefício fica abaixo do salário mínimo já em 2027: R$ 1.701, contra o mínimo de R$ 1.741 previsto no PLOA. Em 2036 vale 77% do mínimo; em 2046, 57% (Gráfico 3). A perda mensal é de R$ 479 em 2036 e de R$ 1.201 em 2046. Em vinte anos, o aposentado no piso deixa de receber R$ 143 mil, o equivalente a 88 meses de benefício (Tabela 3). Seria a primeira vez, desde a Constituição de 1988, que aposentadorias e BPC ficariam abaixo do salário mínimo, o que exige emenda que altere os arts. 201, § 2º, e 203, V, da Constituição ou crie regra transitória no Ato das Disposições Constitucionais Transitórias (ADCT).


Pela proposta, o benefício mantém o poder de compra medido pelo INPC; em alimentos, a perda tende a ser maior. De julho de 1994 a setembro de 2026, o custo da cesta básica de São Paulo medido pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (DIEESE) subiu, em média, 1,36 ponto percentual ao ano acima do INPC. Se essa diferença se mantiver, o benefício pela proposta, que hoje compra 1,76 cesta, passa a comprar 1,54 em 2036 e 1,34 em 2046, uma redução de 24%; pela regra vigente, compraria 1,99 e 2,34. O exercício é ilustrativo: projeta uma média histórica que inclui choques de preços de alimentos, usa a cesta de uma única capital e se baseia em levantamento do DIEESE, sem equivalente oficial em valor.
Comparação com as estimativas divulgadas e sensibilidade
A Folha de S.Paulo atribuiu ao Centro de Debate de Políticas Públicas (CDPP) uma economia de R$ 800 bilhões com os pisos e de R$ 1,1 trilhão com os benefícios; no primeiro ano, de R$ 29 bilhões e R$ 15 bilhões. As cifras divulgadas não informam base de preços, horizonte nem hipóteses de receita e de salário mínimo, o que limita a comparação. Contada a complementação ao Fundeb sem desconto, o modelo desta nota chega, no primeiro ano, a R$ 19 bilhões nos pisos e R$ 15 bilhões nos benefícios, em valores correntes, e, em dez anos, a preços de 2026, a R$ 1,38 trilhão nos pisos e R$ 1,04 trilhão nos benefícios. Com o desconto da Tabela 1, os pisos somam R$ 1,32 trilhão em dez anos.
A Tabela 4 apresenta a perda de dez anos sob outras hipóteses de crescimento da receita e do salário mínimo, inclusive os cenários do Tesouro Nacional e um cenário em que a receita cresce no mesmo ritmo do PIB real, mantendo constante a razão receita/PIB. Nesse último cenário, a perda é de R$ 2,16 trilhões em dez anos e R$ 10,1 trilhões em vinte. Em nenhuma combinação a perda de dez anos fica abaixo de R$ 1,65 trilhão; em vinte anos, ela varia de R$ 7,5 trilhões a R$ 11,8 trilhões (Tabela 4-A da planilha).

Considerações finais
A proposta substitui regras que acompanham a receita e o salário mínimo por uma correção apenas pela inflação. Por isso a perda é pequena no primeiro ano e cresce continuamente, até 2,3% do PIB em 2036 e 4,2% em 2046; quanto maior o crescimento da economia, maior a perda. O ajuste recai sobre o financiamento do SUS em um período de rápido envelhecimento da população, sobre a expansão da educação infantil e da rede federal de ensino e sobre 29 milhões a 40 milhões de benefícios previdenciários e assistenciais, com 742 mil mortes adicionais simuladas em vinte anos no cenário central. Sua aplicação exige emenda constitucional que altere os arts. 198, 201, 203, 212 e 212-A da Constituição ou crie regra transitória no ADCT, como fez a EC 95/2016.
Apêndice A. Notas metodológicas
A.1 Comparação e ano-base
A nota compara, ano a ano, a despesa pela regra vigente e pela regra proposta, mantidos os demais fatores. Os valores de 2026, base da regra proposta, são o piso da saúde de R$ 247,5 bilhões estimado na Lei Orçamentária Anual (LOA) de 2026, o piso da educação de R$ 133,6 bilhões estimado pelas Consultorias de Orçamento da Câmara e do Senado na Nota Técnica Conjunta sobre o PLOA 2026 e a complementação ao Fundeb de R$ 69,3 bilhões estimada na Portaria Interministerial nº 6/2026 dos Ministérios da Educação e da Fazenda (MEC/MF). Pela regra vigente, os valores de 2027 são os do PLOA 2027: piso da saúde de R$ 272,2 bilhões, piso da educação de R$ 138,8 bilhões, complementação ao Fundeb de R$ 74,6 bilhões e salário mínimo de R$ 1.741. Os agregados são deflacionados pelo IPCA; a perda individual do beneficiário, pelo INPC, indexador do salário mínimo. A perda em proporção do PIB divide a perda nominal pelo PIB nominal. O acumulado é a soma simples das perdas anuais.
A.2 Parâmetros
O crescimento real do PIB segue o PLOA 2027 em 2026 e 2027 e a Tabela 18 do Relatório de Projeções Fiscais nº 8 do Tesouro Nacional de 2028 a 2036: 2,6% em 2028 e 2029, 2,7% em 2030 e 2031, 2,8% em 2032, 2,9% em 2033 e 3,0% de 2034 em diante. O deflator do PIB segue a mesma tabela; em 2027, é o implícito no PIB nominal e real do PLOA. IPCA e INPC seguem o PLOA 2027 em 2026 e 2027 e 3,0% ao ano depois, como no Projeto de Lei de Diretrizes Orçamentárias (PLDO) de 2027. O deflator do PIB projetado pelo Tesouro supera o IPCA em 1,3 ponto percentual ao ano, em média, entre 2028 e 2036, e em 0,8 ponto em 2036, diferença mantida de 2037 em diante. Como a receita é nominal e o piso proposto é corrigido pelo IPCA, essa diferença também compõe a perda.
O crescimento da receita federal é hipótese do IFFD: 3,5% ao ano acima do deflator do PIB. A hipótese supõe receita crescendo acima do PIB real projetado, de 2,6% a 3,0% ao ano, o que eleva a razão receita/PIB em cerca de 7% até 2036; nos cenários do Tesouro, a receita cresce, em média, 1,7% e 2,2% ao ano acima do deflator entre 2028 e 2036. A Tabela 4 inclui esses dois cenários e o de receita/PIB constante. A mesma taxa se aplica à receita corrente líquida, à receita líquida de impostos e, como aproximação, à receita dos fundos estaduais que define a complementação ao Fundeb.
O salário mínimo segue a regra vigente: ganho real igual ao crescimento do PIB de dois anos antes, com o limite de 0,6% a 2,5% até 2030 (art. 4º da Lei 15.077/2024) e sem limite depois, como prevê a lei. O ganho resulta em 2,27% em 2028, 2,46% em 2029, 2,5% em 2030 e de 2,6% a 3,0% de 2031 a 2036. O custo orçamentário de cada real de salário mínimo vem da Nota Técnica Conjunta nº 3/2026 das Consultorias de Orçamento da Câmara e do Senado, sobre o PLDO 2027: R$ 308,4 milhões na Previdência e R$ 74,0 milhões no BPC. Esse custo é corrigido pelo crescimento do estoque de benefícios, derivado pelo IFFD das projeções de despesa do Tesouro descontado o ganho real do salário mínimo: 1,2% ao ano nos benefícios previdenciários de um salário mínimo e 3,2% no BPC, mantidos depois de 2036.
A.3 Fundeb
Até 30% da complementação da União pode ser contada no piso de 18% (art. 212-A, VIII, da Constituição). A nota supõe que a União use esse limite inteiro nas duas regras; a Constituição fixa um teto, sem obrigar seu uso. O financiamento mínimo conjunto é, assim, o piso mais 70% da complementação, e a perda consolidada é a perda do piso mais 70% da perda bruta da complementação. A Tabela 1 registra a complementação por esse valor líquido. A perda bruta da complementação é de R$ 2,7 bilhões em 2027, R$ 40 bilhões em 2036 e R$ 98 bilhões em 2046; a contribuição líquida ao total é de R$ 1,9 bilhão, R$ 28 bilhões e R$ 68 bilhões. Sem o desconto, a perda da educação seria R$ 63 bilhões maior em dez anos e R$ 273 bilhões maior em vinte. Em 2027, a perda da educação é pequena porque a reforma tributária (EC 132/2023) desloca receita do Imposto sobre Produtos Industrializados (IPI), que integra a base do piso, para a Contribuição sobre Bens e Serviços (CBS), que não a integra.
A.4 Equivalências
As equivalências dão escala à perda em unidades de serviço. Elas não indicam onde o corte recairia e não se somam entre si. Internação: R$ 1.694 por Autorização de Internação Hospitalar em 2024 (Sistema de Informações Hospitalares do SUS, segundo o Anuário Estatístico do Brasil do IBGE). A perda da saúde é distribuída pela composição do orçamento federal da saúde em 2025, em que a média e alta complexidade responde por 47%. Creche em tempo integral: R$ 9.347 por aluno pelo Fundeb (Portaria Interministerial MEC/MF nº 11/2026). Pelo Custo Aluno-Qualidade inicial (CAQi), de R$ 25.248 por aluno a preços de 2024, a perda de 2036 custearia 3,6 milhões de matrículas. O custo anual da meta de creche, de R$ 13,7 bilhões, valora as matrículas que faltam pelo valor por aluno do Fundeb da creche em tempo parcial (R$ 7.538); a população de 0 a 3 anos de 2025 é obtida dividindo as matrículas pela taxa de cobertura, sem projeção demográfica. Pelo valor do tempo integral, o custo seria de R$ 17,0 bilhões, e a perda o superaria igualmente a partir de 2029. As equivalências medem o custeio anual e não incluem a construção de unidades. Valores atualizados pelo IPCA até 2026. Folha de pessoal ativo da educação federal: R$ 80,6 bilhões na dotação atual de 2026 do Ministério da Educação, na função educação e no grupo de despesa de pessoal, inclusive a contribuição patronal (Sistema Integrado de Planejamento e Orçamento, SIOP, consulta em 15 de outubro de 2026). A comparação com o piso dá escala.
A.5 Mortalidade
Mortes adicionais = óbitos de base × elasticidade × corte relativo do gasto público em saúde. O corte relativo é a perda do piso dividida pelo gasto público total em saúde, estimado como o piso federal vigente dividido pela participação federal nesse gasto (0,40, segundo o Sistema de Informações sobre Orçamentos Públicos em Saúde, SIOPS, de 2023), multiplicando-se o resultado por um fator de defasagem de 0,25, 0,50 e 0,75 nos três primeiros anos e 1,0 a partir do quarto. A conversão supõe que a despesa federal em saúde fique no nível do piso e que estados e municípios não compensem o corte. Os óbitos de base aplicam as taxas de mortalidade de 2024 por grupo de idade (1.527.699 óbitos do SIM) à população projetada pelo IBGE, ajustadas para reproduzir os óbitos totais projetados pelo instituto.
A elasticidade de 0,13 é a estimativa central do modelo geral de Gallet e Doucouliagos (2017) para o gasto público (Tabela 3 do estudo), com intervalo de confiança de 95% de 0,06 a 0,20 em valor absoluto; os cenários alternativos da Tabela 2 usam esses dois limites. Nas especificações alternativas da meta-regressão, a elasticidade prevista varia de 0,09 a 0,19, dentro desse intervalo. O intervalo se refere à elasticidade; as mortes projetadas dependem também das hipóteses de transmissão do corte, de defasagem e de óbitos de base. A maior parte dos estudos reunidos trata da mortalidade infantil e na infância; a nota aplica a mesma elasticidade à mortalidade geral e a todas as idades, como hipótese de simulação. Na meta-regressão, a variável que distingue a mortalidade infantil e na infância da mortalidade geral não é estatisticamente significativa, e a elasticidade prevista tem a mortalidade geral como referência. Estudos com variáveis instrumentais para a Inglaterra também identificam efeito do gasto público em saúde sobre a mortalidade antes dos 75 anos por câncer e doenças circulatórias (Martin, Rice e Smith, 2008) e sobre os anos de vida perdidos por mortes antes dos 75 anos (Martin et al., 2021). A concentração das mortes adicionais entre idosos reflete a distribuição dos óbitos de base.
Outras hipóteses, calculadas na planilha, resultam em 214 mil mortes em dez anos sem defasagem; 147 mil com efeito pleno só no décimo ano, hipótese de sensibilidade inspirada nos efeitos da EC 29/2000 sobre a mortalidade que se acumulam ao longo do tempo em Szklo, Clarke e Rocha (2024); 142 mil se estados e municípios compensarem 30% do corte; 177 mil com os óbitos de base mantidos no nível de 2024; e 218 mil em dez anos e 831 mil em vinte com a forma exata da elasticidade constante.
A.6 Planilha
A planilha que acompanha a nota cobre o período de 2026 a 2046 e reúne todos os cálculos. Receita, salário mínimo, elasticidade e demais parâmetros podem ser alterados pelo leitor.
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988. Arts. 198, 201, 203, 212 e 212-A.
BRASIL. Emenda Constitucional nº 29, de 13 de setembro de 2000. Brasília, DF: Congresso Nacional, 2000.
BRASIL. Emenda Constitucional nº 95, de 15 de dezembro de 2016. Brasília, DF: Congresso Nacional, 2016. BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Brasília, DF: Congresso Nacional, 2023. BRASIL. Lei nº 14.663, de 28 de agosto de 2023. Brasília, DF: Presidência da República, 2023.
BRASIL. Lei nº 15.077, de 27 de dezembro de 2024. Brasília, DF: Presidência da República, 2024.
BRASIL. Lei nº 15.388, de 14 de abril de 2026. Aprova o Plano Nacional de Educação. Brasília, DF: Presidência da República, 2026.
BRASIL. Lei Orçamentária Anual para 2025. Brasília, 2025. BRASIL. Lei Orçamentária Anual para 2026. Brasília, 2026.
BRASIL. Projeto de Lei Orçamentária Anual para 2027. Brasília, 2026. BRASIL. Projeto de Lei de Diretrizes Orçamentárias para 2027. Brasília, 2026.
BRASIL. Ministério da Saúde. Sistema de Informações sobre Mortalidade (SIM): microdados de 2024; Sistema de Informações sobre Orçamentos Públicos em Saúde (SIOPS): dados de 2023. Brasília, 2025.
BRASIL. Ministérios da Educação e da Fazenda. Portarias Interministeriais MEC/MF nº 6 e nº 11, de 2026. Brasília, 2026.
BRASIL. Ministério do Planejamento e Orçamento. Sistema Integrado de Planejamento e Orçamento (SIOP): Painel do Orçamento Federal. Consulta em 15 out. 2026.
BRASIL. Secretaria do Tesouro Nacional. Relatório de Projeções Fiscais nº 8. Brasília, jun. 2026.
CÂMARA DOS DEPUTADOS; SENADO FEDERAL. Consultorias de Orçamento. Nota Técnica Conjunta: Projeto de Lei Orçamentária para 2026. Brasília, 2025.
CÂMARA DOS DEPUTADOS; SENADO FEDERAL. Consultorias de Orçamento. Nota Técnica Conjunta nº 3/2026: subsídios à apreciação do Projeto de Lei de Diretrizes Orçamentárias para 2027. Brasília, 2026.
CAMPANHA NACIONAL PELO DIREITO À EDUCAÇÃO. Custo Aluno-Qualidade inicial 2024–2025. São Paulo, 2025.
DEPARTAMENTO INTERSINDICAL DE ESTATÍSTICA E ESTUDOS SOCIOECONÔMICOS (DIEESE). Pesquisa Nacional da Cesta Básica de Alimentos: setembro de 2026; série do salário mínimo necessário. São Paulo, 2026.
DOETSCH, J. N.; SCHLÖSSER, C.; BARROS, H.; SHAW, D.; KRAFFT, T.; PILOT, E. A scoping review on the impact of austerity on healthcare access in the European Union: rethinking austerity for the most vulnerable. International Journal for Equity in Health, v. 22, 2023. DOI: 10.1186/s12939-022-01806-1.
FOLHA DE S.PAULO. Reportagens sobre a proposta de ajuste fiscal da campanha de Flávio Bolsonaro e as estimativas do CDPP. São Paulo, 7 e 8 out. 2026.
GALLET, C. A.; DOUCOULIAGOS, H. The impact of healthcare spending on health outcomes: a meta-regression analysis. Social Science & Medicine, v. 179, p. 9–17, 2017. DOI: 10.1016/j.socscimed.2017.02.024.
GRIFFITHS, P. et al. Nurse staffing, nursing assistants and hospital mortality: retrospective longitudinal cohort study. BMJ Quality & Safety, v. 28, n. 8, p. 609–617, 2019. DOI: 10.1136/bmjqs-2018-008043.
HANNA, T. P. et al. Mortality due to cancer treatment delay: systematic review and meta-analysis. BMJ, v. 371, art. m4087, 2020. DOI: 10.1136/bmj.m4087.
HONE, T.; RASELLA, D.; BARRETO, M. L.; ATUN, R.; MAJEED, A.; MILLETT, C. Large reductions in amenable mortality associated with Brazil’s primary care expansion and strong health governance. Health Affairs, v. 36, n. 1, p. 149–158, 2017. DOI: 10.1377/hlthaff.2016.0966.
HONE, T. et al. Primary healthcare expansion and mortality in Brazil’s urban poor: a cohort analysis of 1.2 million adults. PLoS Medicine, v. 17, n. 10, e1003357, 2020. DOI: 10.1371/journal.pmed.1003357.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Anuário Estatístico do Brasil 2024. Rio de Janeiro, 2024.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Índice Nacional de Preços ao Consumidor (INPC): número-índice, Tabela 1736 do Sistema IBGE de Recuperação Automática (SIDRA). Rio de Janeiro, 2026.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Projeções da População do Brasil e das Unidades da Federação: revisão 2024. Rio de Janeiro, 2024.
INSTITUTO NACIONAL DE ESTUDOS E PESQUISAS EDUCACIONAIS ANÍSIO TEIXEIRA (INEP). Censo Escolar da Educação Básica 2025. Brasília, 2025.
INSTITUTO NACIONAL DO SEGURO SOCIAL (INSS). Estoque de benefícios: janeiro de 2026. Brasília, 2026.
JONES, S. et al. Association between delays to patient admission from the emergency department and all-cause 30-day mortality. Emergency Medicine Journal, v. 39, n. 3, p. 168–173, 2022. DOI: 10.1136/emermed-2021-212106.
MARTIN, S.; LONGO, F.; LOMAS, J.; CLAXTON, K. Causal impact of social care, public health and healthcare expenditure on mortality in England: cross-sectional evidence for 2013/2014. BMJ Open, v. 11, n. 10, e046417, 2021.
MARTIN, S.; RICE, N.; SMITH, P. C. Does health care spending improve health outcomes? Evidence from English programme budgeting data. Journal of Health Economics, v. 27, n. 4, p. 826–842, 2008. DOI: 10.1016/j.jhealeco.2007.12.002.
MINISTÉRIO DO DESENVOLVIMENTO E ASSISTÊNCIA SOCIAL (MDS). Estimativa de beneficiários do BPC para 2026. Brasília, 2026.
NICOLAIDIS, R. et al. Emergency department boarding and occupancy differ in their association with early in-hospital mortality: a multicenter cohort. American Journal of Emergency Medicine, v. 107, p. 59–64, 2026. DOI: 10.1016/j.ajem.2026.05.027.
RASELLA, D.; HARHAY, M. O.; PAMPONET, M. L.; AQUINO, R.; BARRETO, M. L. Impact of primary health care on mortality from heart and cerebrovascular diseases in Brazil: a nationwide analysis of longitudinal data. BMJ, v. 349, art. g4014, 2014. DOI: 10.1136/bmj.g4014.
RASELLA, D.; HONE, T.; SOUZA, L. E.; TASCA, R.; BASU, S.; MILLETT, C. Mortality associated with alternative primary healthcare policies: a nationwide microsimulation modelling study in Brazil. BMC Medicine, v. 17, art. 82, 2019. DOI: 10.1186/s12916-019-1316-7.
SZKLO, M.; CLARKE, D.; ROCHA, R. Does increasing public spending in health improve health? Lessons from a constitutional reform in Brazil. Bonn: IZA, 2024. (IZA Discussion Paper, n. 16829).
Outras Palavras é feito por muitas mãos. Se você valoriza nossa produção, seja nosso apoiador e fortaleça o jornalismo crítico: apoia.se/outraspalavras
 Uma coletânea de artigos escritos por parceiras estratégicas da CFEMEA e que construíram conosco nossas principais lutas políticas ao longo dos últimos 30 anos.
 1989-2026 - Todas as publicações do Cfemea podem ser copiadas e publicadas em outros portais, utilizadas em processos formativos e para o fortalecimento do movimento feminista, pedimos somente que a fonte seja citada. As produções de outras entidades podem requer autorização das mesmas. O Portal do Cfemea foi desenvolvido utilizando o CMS Joomla com licença GNU - software livre.